월급명세서를 보면 4대보험으로 꽤 큰 금액이 빠져나갑니다. 2026년부터 요율이 올라서 작년보다 더 빠집니다.
먼저 표로 정리하고, 실제 급여로 계산해보겠습니다.
2026년 4대보험 요율
| 보험 | 전체 요율 | 근로자 부담 | 사업주 부담 | |—|—|—|—| | 국민연금 | 9.5% | 4.75% | 4.75% | | 건강보험 | 7.19% | 3.595% | 3.595% | | 장기요양보험 | 건강보험료의 13.14% | 절반 | 절반 | | 고용보험 | — | 0.9% | 0.9% + α | | 산재보험 | 업종별 상이 | 없음 | 전액 |
산재보험은 근로자가 한 푼도 내지 않습니다. 전액 사업주 부담입니다.
고용보험은 사업주가 근로자보다 더 냅니다. 실업급여분(0.9%)은 같지만 고용안정·직업능력개발 사업분을 사업주가 추가로 부담하기 때문입니다.
작년과 뭐가 달라졌나
- 국민연금 9% → 9.5% (근로자 4.5% → 4.75%)
- 건강보험 7.09% → 7.19% (근로자 3.545% → 3.595%)
국민연금은 2026년부터 매년 0.5%포인트씩 올라 2033년 13%까지 인상될 예정입니다. 앞으로 매년 조금씩 더 빠진다고 보시면 됩니다. 대신 소득대체율도 43%로 함께 올랐습니다.
장기요양보험료율은 보건복지부가 2025년 11월 4일 장기요양위원회에서 의결·발표한 값입니다.
월급 300만원이면 얼마가 빠지나
기준: 월 급여 300만원
국민연금   3,000,000 × 4.75%   = 142,500원
건강보험   3,000,000 × 3.595%  = 107,850원
장기요양     107,850 × 13.14%  =  14,171원
고용보험   3,000,000 × 0.9%    =  27,000원
──────────────────────────────────────────
4대보험 합계                    = 291,521원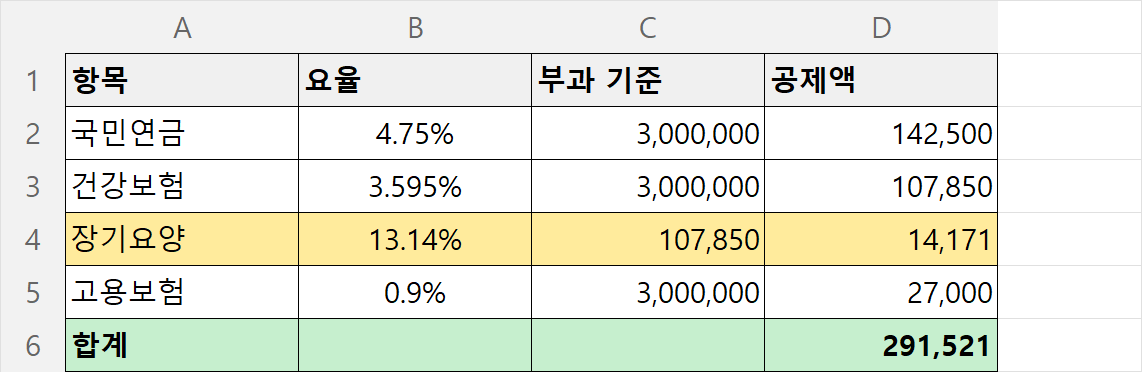
장기요양보험은 급여가 아니라 건강보험료에 곱합니다. 이걸 급여에 곱해서 계산하는 실수가 흔합니다.
0.9448%라는 숫자를 보셨다면 그것도 맞습니다. 장기요양보험료율은 두 가지로 표기됩니다 — 건강보험료 대비 13.14%, 그리고 소득 대비 0.9448%. 같은 값을 다르게 쓴 것뿐이에요. 실제로 곱해보면7.19% × 13.14% = 0.9448%로 정확히 맞아떨어집니다. 급여에 바로 곱할 때는 0.9448%를, 건강보험료에 곱할 때는 13.14%를 쓰시면 됩니다.
여기에 소득세와 지방소득세가 추가로 빠집니다. 소득세는 급여와 부양가족 수에 따라 간이세액표로 정해지는데, 부양가족이 본인 1명이라면 대략 8만원 안팎입니다. 지방소득세는 소득세의 10%고요.
그래서 월 300만원이면 실수령액은 대략 260만원 초중반이 됩니다.
급여가 아주 높거나 낮으면 다릅니다
국민연금에는 상한과 하한이 있습니다.
- 기준소득월액 상한 637만원
- 기준소득월액 하한 40만원
급여가 700만원이어도 국민연금은 637만원 기준으로만 계산합니다. 그래서 6,370,000 × 4.75% = 302,575원이 상한이고, 그 이상은 안 올라갑니다.
건강보험에도 상한이 있지만 훨씬 높아서 일반적인 급여 구간에서는 걸리지 않습니다.
4월 급여명세서가 이상하다면
건강보험은 연말정산과 비슷한 정산 절차가 있습니다.
전년도 보수총액을 기준으로 실제 내야 했던 금액을 다시 계산해서, 덜 냈으면 더 걷고 더 냈으면 돌려줍니다. 이게 보통 4월 급여에 반영됩니다.
작년에 연봉이 올랐다면 4월에 몇십만원이 추가로 빠질 수 있습니다. 갑자기 월급이 줄어든 것 같아 놀라는 경우가 많은데, 오류가 아니라 정산입니다.
직접 계산해보려면
숫자를 넣어보고 싶다면 공식 계산기를 쓰시면 됩니다.
- 4대보험 통합 — 4대사회보험 정보연계센터
- 국민연금 — 국민연금공단
- 건강보험 — 국민건강보험공단
포털에 “4대보험 계산기”를 검색해도 여러 곳이 나오는데, 요율이 옛날 것으로 되어 있는 사이트가 많습니다. 결과가 이상하면 국민연금 4.75%, 건강보험 3.595%로 계산하고 있는지 확인해보세요.
자주 나오는 질문
아르바이트도 4대보험을 내나요? 월 60시간 이상(주 15시간 이상) 일하면 원칙적으로 가입 대상입니다. 다만 고용보험은 월 60시간 미만이라도 3개월 이상 계속 일하면 가입됩니다.
두 군데서 일하면 어떻게 되나요? 국민연금과 건강보험은 각 사업장에서 각각 냅니다. 다만 국민연금은 합산액이 상한을 넘지 않도록 조정됩니다. 고용보험은 주된 사업장 한 곳에서만 가입합니다.
퇴사하면 건강보험은요? 직장가입자 자격을 잃고 지역가입자로 바뀝니다. 소득과 재산 기준으로 계산돼서 오히려 더 많이 나오는 경우가 있습니다. 이럴 땐 임의계속가입 제도를 신청하면 최대 36개월간 직장가입자 수준의 보험료로 유지할 수 있습니다. 퇴사 후 신청 기한이 있으니 미리 확인하세요.
이 글은 2026년 기준으로 정리한 참고 자료입니다. 요율과 기준액은 매년 바뀌고 개별 사정에 따라 달라질 수 있으니, 정확한 금액은 4대사회보험 정보연계센터나 각 공단, 회사 인사팀을 통해 확인하시기 바랍니다.